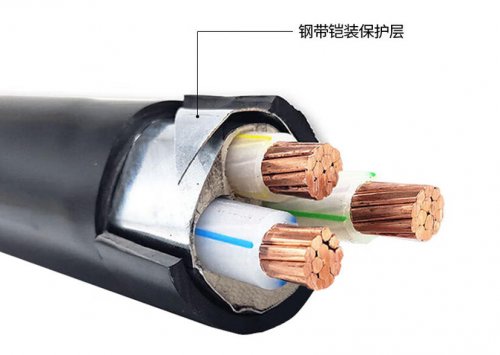
做电缆没有资本实力,连“卷”的资格都难拿到
很多人以为电缆行业门槛低、好上手,其实这个行业最残酷的地方在于:技术门槛可以慢慢跨,资金门槛却可能一开始就把人挡在门外。没有足够的资本实力,连持续参与竞争的资格都很难保住。
一、原材料成本占比极高,资金需求巨大
电缆行业的核心原材料是铜、铝,其中铜材占生产成本的60%~80%,铝材也占据相当比例。据行业测算,一家中等规模的电缆厂,月产量100吨就需要预留约650万元的流动资金用于原材料采购,而启动一家中小型电缆厂的总投入通常在500万~800万元。
更关键的是,上游铜材采购普遍执行“现款现货、款到发货”的规则,账期空间极小。这意味着企业必须拿出真金白银才能拿到原料,产线才能运转。
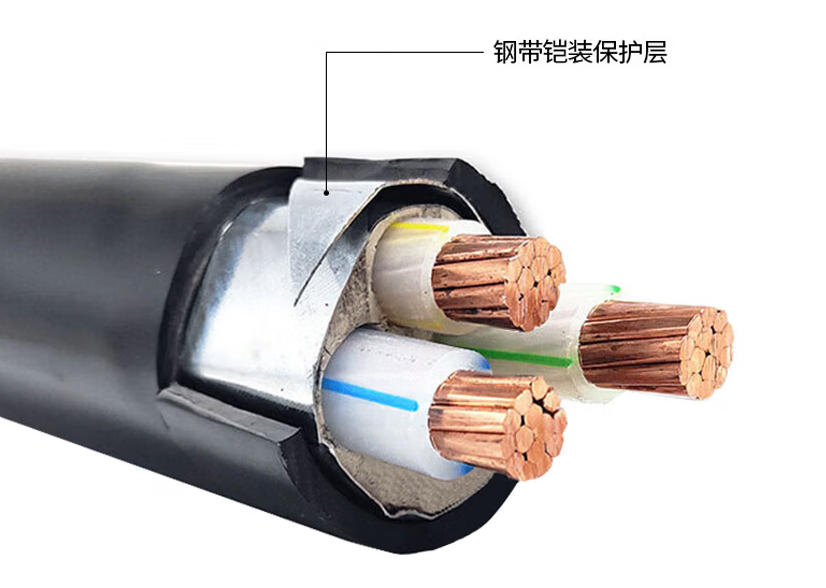
二、上下游账期严重错配,现金流压力山大
电缆行业最致命的痛点在于“两头受气”:上游原材料必须全款支付,下游客户却按项目节点付款。国家电网、南方电网这类优质客户虽然回款确定性高,但账期通常长达60~90天,还要预留5%~10%的质保金,1~2年后才能返还。这种天然的账期错配,让中游电缆企业成为整个产业链上资金承压最重的环节。
以行业头部企业东方电缆为例,据其半年报,2026年上半年营收58亿元、净利润5.65亿元,但经营性现金流却为-1.57亿元,应收账款高达44.92亿元,占上半年营收的77.45%。连上市公司都面临如此巨大的资金占用,中小企业的处境可想而知。
三、原材料波动,没有资本连风险都扛不住
近年来铜价波动幅度持续加大,2022~2024年沪铜主力合约价格运行区间在65000~88000元/吨,振幅超过35%。2026年铜价继续维持高位,据上海有色网数据,长江现货1#电解铜价格约110000元/吨。铜价大幅波动直接导致企业生产成本剧烈变化,而下游调价往往滞后,成本上涨难以完全传导。
应对铜价波动需要运用期货套期保值、远期点价等金融工具,但这本身就需要充足的保证金和专业的风控团队。中小企业既没有足够的资金做套保,也缺乏相应的风险管理能力,往往只能被动承受价格波动带来的损失。
四、行业集中度持续提升,马太效应加剧
当前电缆行业TOP10企业市场占有率已从19%提升至20%以上。单看这一两个百分点的变化似乎不大,但头部企业的营收增速普遍高于行业平均水平,利润也在加速向头部集中——据行业统计,TOP10企业的利润占比已远超其营收占比。头部企业如亨通光电、宝胜科技、上上电缆等,年营收规模都在数百亿元级别,凭借资金、技术、品牌优势不断扩大份额。
而底层大量中小厂商产品同质化严重,在低端市场陷入白热化的价格战,利润微薄,生存空间持续被压缩。头部企业有资本撑住长期低价竞争,中小企业跟不起也熬不住——这正是“卷”字背后的残酷现实。
五、高端赛道门槛更高,资本是入场券
特高压、海缆、新能源配套、核电等高端特种电缆虽然利润空间大,但技术壁垒和资金壁垒同样高。
以海缆为例,深海动态缆技术全球仅少数企业掌握,研发投入动辄数亿元,且需要多年持续投入才能形成量产能力。核电电缆则需要3~5年的研发积累才能获得准入资质认证。没有雄厚的资本支撑,很难进入这些高附加值赛道。
电缆行业看似传统,实则是一个资本密集型产业。技术可以慢慢积累,市场可以逐步开拓,但资金链一旦断裂,此前所有的积累都可能归零。行业集中度持续提升、马太效应日益加剧,背后不仅是技术和品牌的竞争,更是一场资本实力的筛选——资本实力不足,连“卷”的资格都难拿到。
对于中小企业而言,与其在低端市场硬拼价格,不如聚焦细分特种电缆做专精特新,或通过联合体投标分摊资金压力、优化现金流管理,在行业洗牌中寻找属于自己的生存空间。